


住宅ローンの利息がいらない!?愛媛銀行「新・愛のチカラ」をわかりやすく解説
2026.03.26
「住宅ローンの利息がいらない!?」
答えはいいえ。でも、払った利息の一部は戻ってきます。
住宅ローンを考え始めて多くの方が驚くのが「利息の大きさ」です。💰
愛媛銀行の「新・愛のチカラ」は、最初から金利がゼロになる商品ではありません。預金の残高に応じて、支払った利息の一部があとから戻ってくる仕組みです。
この記事では、公式の商品説明書にあたって仕組み・条件・手数料・注意点まで正確に整理します。
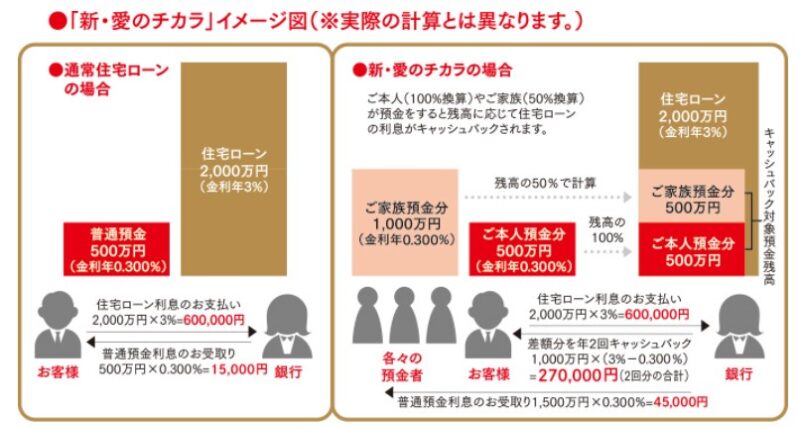
▲「新・愛のチカラ」の仕組みイメージ図(出典:愛媛銀行)。図中の金額はイメージで、実際の計算とは異なります。
結論:これは「金利ゼロ」ではなく「預金と組み合わせて利息を軽くする」住宅ローンです 💡
※本記事は、愛媛銀行の公式商品ページ(2026年8月10日現在)および商品説明書【個 No.37】(令和8年3月6日現在)をもとに、2026年9月に整理したものです。最新の条件・詳細は必ず愛媛銀行にご確認ください。
この記事でわかること 📘
- 新・愛のチカラはどんな住宅ローンなのか(正式には「特約」です)
- 「利息がいらない」ではなく「利息が戻る」の意味と、戻る金額の上限
- 家族の預金を活かせる仕組み(本人100%・家族50%)
- 申し込む前に知っておきたい注意点(特約手数料2.20% など)
- どんなご家族に向いていて、どんな方は他も比べるべきか
目次(タップで移動)👇
1. 新・愛のチカラとは?まずは仕組みを確認 正式には特約です 2. 「利息がいらない」ではなく「利息が戻る」 ここが一番の誤解 3. 家族預金も活かせるのが大きな特徴 本人100%・家族50% 4. 申し込み前に知っておきたい注意点 手数料2.20%に注意 5. こんな方には向いています 向き不向きがあります 6. 他の住宅ローンと必ず比べましょう 無料ツールで比較 7. よくある質問(FAQ) 8. あわせて読みたい関連コラム 9. ご相談はこちら
1. 新・愛のチカラとは?まずは仕組みを確認
愛媛銀行の「新・愛のチカラ」は、正式には「ひめぎんあったか住宅ローン」に付ける特約で、新・家族預金連動利息返戻型という名称です。単独の住宅ローン商品というより、住宅ローンに付けるオプションと考えると分かりやすいです。
最大の特徴は、預金残高に応じて、支払った住宅ローン利息の一部が返戻される点にあります。新築・購入・中古住宅・改築・借換にも利用できます(ただし愛媛銀行の住宅ローンからのお借り換えには利用できません)。商品の詳細は愛媛銀行の公式ページおよび商品説明書【個 No.37】(PDF)をご覧ください。
| 項目 | 内容 |
|---|---|
| 商品の構成 | 「ひめぎんあったか住宅ローン(証書貸付)」+特約「新・家族預金連動利息返戻型(新・愛のチカラ)」 |
| 資金使途 | 新築・購入・中古住宅・改築・借換ほか ※愛媛銀行の住宅ローンからのお借り換えには利用できません |
| 特徴 | 届け出た普通預金の残高に応じて、支払った借入金利息の一部を返戻 |
| 返戻の回数 | 年2回(申込人の返済用口座へ) |
| 合算のルール | 借主本人100%+家族50%で計算した合計残高に応じて決定 |
| 金利タイプ | 変動金利型の元利均等月賦返済方式のみ(元金均等は利用不可) |
| 特約手数料 | 借入金額×2.20%(税込)/借入時に支払い |
| 返済日 | 毎月5日(休日の場合は翌営業日) |
「住宅ローン=毎月返すだけ」と考えるのではなく、預金との組み合わせで考えるのが、この特約の面白いところです。
2. 「利息がいらない」ではなく「利息が戻る」住宅ローン
「住宅ローンの利息がいらない!?」という言葉は、とてもインパクトがあります。ただ実際には最初から金利がゼロになるわけではありません。ここは誤解しないようにしておきたい大切なポイントです。
正しくは、愛媛銀行に届け出た普通預金口座の残高に応じて、当行所定の計算方法により、支払った借入金利息を年2回、返済用口座へ返戻する仕組みです。
ここが大切です ⚠️
新・愛のチカラは「金利が不要な住宅ローン」ではなく、条件が合えば、払った利息の一部がキャッシュバックされる住宅ローンです。
戻ってくる金額には「上限」があります
返戻は年2回に分けて行われますが、戻る金額には上限があります。公式では次のように定められています。
| 回 | 返戻される金額の上限 |
|---|---|
| 初回 | 計算対象期間中に支払った借入金利息の金額 |
| 2回目以降 | 1年間に支払った借入金利息の金額 |
いずれの場合も「払った利息を超えて戻ってくることはない」ということです。ここを押さえておくと、過度な期待をせずに冷静に判断できます。(上限の対象となる借入金利息からは遅延損害金は除かれます)
3. 家族預金も活かせるのが大きな特徴 👨👩👧
新・愛のチカラの魅力は、契約者本人の預金だけでなく、ご家族名義の預金も活かせるところにあります。
商品説明書では、届け出た普通預金口座のうち借主は100%、ご家族は50%で計算した合計残高に応じて返戻額が決まる仕組みとされています。
対象になる口座の範囲
契約者本人・配偶者・お子さま・同居するご家族(契約者と同一の住民票に記載されている方に限ります)、および契約者と配偶者のご両親・祖父母の普通預金口座です。同じ方の複数口座を指定することもできます。
※「同一の住民票」という条件がかかるのは同居するご家族で、ご両親・祖父母は別の区分として対象に含まれています。
登録できるのは最大5口座まで。そのうち1口座は返済用口座として登録が必要です。
「頭金としてまとめて入れるか」「手元に預金として残しておくか」で悩むご家庭にとっては、新しい考え方の選択肢になります。
つまり新・愛のチカラは、家づくりを家族全体の資金計画として考えたいご家庭と相性がよい商品と言えます。当社では、ご両親からの資金援助や相続を見据えたご相談も承っています。
4. 申し込み前に知っておきたい注意点 ⚠️
魅力的に見える商品ですが、内容を確認せずに決めてしまうのは危険です。特に手数料は必ず押さえてください。
いちばん見落としやすいのが「特約手数料」
この特約を使うには、借入金額×2.20%(税込)の特約手数料が借入時にかかります。
たとえば3,000万円を借りるなら66万円です。
さらに、これとは別に事務調査手数料55,000円(保証会社へ)や保証料などが必要です。実際の損得は、返戻の見込み額・特約手数料・その他の諸費用・金利をすべて並べたうえで判断する必要があります。具体的な金額は必ず愛媛銀行にご確認ください。
- 変動金利型の元利均等月賦返済方式のみ
元金均等月賦返済は利用できません。固定金利期間特約を選ぶと、特約を解除する場合があります - 返済日は毎月5日
給与日との兼ね合いを確認しておきましょう - 団信の上乗せ分・保証料分割払いの上乗せ分は返戻対象外
保障を手厚くした分の金利は、返戻の計算に含まれません - 期間中に完済すると、その期間の利息は返戻されない
約定完済・一括繰上返済のほか、特約を解除した場合も同様です。あわせて、返済元金100万円以上の一括繰上完済には33,000円の手数料がかかります(一部繰上返済は無料) - 利用するには2項目以上の取引が必要
①給与振込または年金受取 ②ライフプランシミュレーションまたは保険証券分析 ③ひめぎんアプリ登録またはWith You Netログイン ④愛媛JCBカード
愛媛銀行の公式ページでも、普通預金残高によっては固定金利期間特約を利用する方が有利な場合があると案内されています。つまり新・愛のチカラは「誰にとっても必ずいちばん得」な住宅ローンではありません。
※条件は改定される場合があります。最新の内容・詳細は必ず愛媛銀行の公式ページおよび窓口でご確認ください。
5. こんな方には新・愛のチカラが向いています
すべてのご家庭に万能な住宅ローンではありません。ただし条件が合う方には、魅力的な選択肢になります。
- 手元資金をできるだけ残したい方
頭金として使い切るのではなく、預金として残しながら住宅ローンを組みたい方に向いています - 家族で資金計画を考えたい方
ご家族の預金も50%合算できるため、親世代も含めた家づくりの相談がしやすいご家庭と相性があります - まとまった預金があり、変動金利を選ぶ方
特約手数料2.20%を上回る返戻が見込めるかどうかが判断軸になります
反対に、こんな方は他の商品も比べてください
・とにかく固定金利で安心を最優先したい方(変動金利のみのため)
・預金をあまり残さず、頭金に多く入れる予定の方
・繰上返済を積極的にしていきたい方(完済した期間は返戻されません)
6. 他の住宅ローンと必ず比べましょう 🔍
住宅ローンは、金利の数字だけで決めるものではありません。金利・保証料・事務手数料・団信の内容まで含めた「総額」で比べてはじめて、どれが自分たちに合うかが見えてきます。
新・愛のチカラの場合は、ここに特約手数料2.20%と返戻の見込み額が加わります。他行の商品と並べてみないと、有利かどうかは判断できません。
🧮 無料でお使いいただける「住宅ローン金利比較」ツール
愛媛の地方銀行・信用金庫からネット銀行・フラット35まで、金利・保証料・手数料をそろえて比較できるページをご用意しています。借入額と返済期間を入れれば、月々の返済額もその場で試算できます。金利は毎月自動で更新しています。
※この比較ツールが試算するのは基本の住宅ローンです。「新・愛のチカラ」の利息返戻や特約手数料2.20%は計算に含まれていません。まずは各行の基本条件を横並びで見るためにお使いいただき、本特約を付けた場合の損得は愛媛銀行にご確認ください。
当社では、家づくりと資金計画をあわせてご相談いただけます。打ち合わせは回数無制限・何度でも無料です。「この商品は我が家に合っているか」という視点で、一緒に整理していきましょう。😊
よくある質問(FAQ)
Q. 新・愛のチカラは本当に利息がいらないのですか?
Q. 利息はいつ、何回戻ってきますか?
Q. 家族の預金も本当に対象になりますか?
Q. 固定金利でも利用できますか?
Q. 手数料はかかりますか?
さらにこれとは別に、事務調査手数料55,000円や保証料などが必要です。返戻される利息の見込み額と、これらの費用をすべて並べたうえで判断することが大切です。具体的な金額は愛媛銀行にご確認ください。
Q. 利用するための条件はありますか?
Q. 途中で完済したら、その分の利息も戻りますか?
またこれとは別に、返済元金100万円以上の一括繰上完済には33,000円の手数料がかかります(一部繰上返済は無料)。繰上返済を積極的に考えている方は、この点を踏まえて検討してください。
Q. 団体信用生命保険の保障を手厚くした分も返戻されますか?
Q. 誰にでもおすすめできる住宅ローンですか?
Q. 住宅ローンは家づくりのどの段階で考え始めればいいですか?
あわせて読みたい関連コラム 📚
住宅ローンと資金計画について、次に読むならこの順番がおすすめです。
- 住宅ローンの仕組みを徹底解説|変動・固定・段階金利と団信、35年40年50年の選び方:まず基礎から整理したい方へ
- つなぎ融資とは?注文住宅でかかる利息・手数料:注文住宅ならではの資金の流れが分かります
- 支払いは完成時に|ダイヤホームの引渡し直前一括払い:当社は中間金不要。建物分のつなぎ融資が原則不要です
- 【西条市・新居浜市】新築は今が建て時?後悔しないために知るべき6つの理由:金利動向も含めたタイミングの考え方
エリア別の家づくりガイドもご用意しています。価格の目安・構造・保証・施工事例までまとめてご覧いただけます。
ご相談はこちら
住宅ローンは、建物の予算だけでなく将来の暮らし方まで含めて考えることが大切です。当社では家づくり全体の資金計画について、一緒に整理するお手伝いをしています。しつこい営業はいたしません。😊
※個別の金融商品の選定・審査・お申し込みについては、各金融機関にご相談ください。
※本記事は、愛媛銀行の公式商品ページ(2026年8月10日現在)および商品説明書【個 No.37】(令和8年3月6日現在)をもとに、2026年9月に大屋不動産株式会社が一般的な情報として整理したものです。商品内容・条件・金利は改定される場合があり、当社は記載内容の正確性・最新性を保証いたしません。お申し込みの可否や条件、最新の詳細は必ず愛媛銀行の公式ページおよび窓口でご確認ください。当社は金融商品の媒介・代理・勧誘を行うものではなく、特定の金融機関・商品を推奨するものでもありません。金融商品の選定・お申し込みについては金融機関にご相談いただき、ご契約の判断はお客様ご自身で行っていただきますようお願いいたします。


